Cómo blindar las finanzas domésticas ante imprevistos y pérdidas de ingresos
Estrategias prácticas para priorizar ahorro, gestionar deudas, contratar seguros y reorganizar gastos ante cambios inesperados.
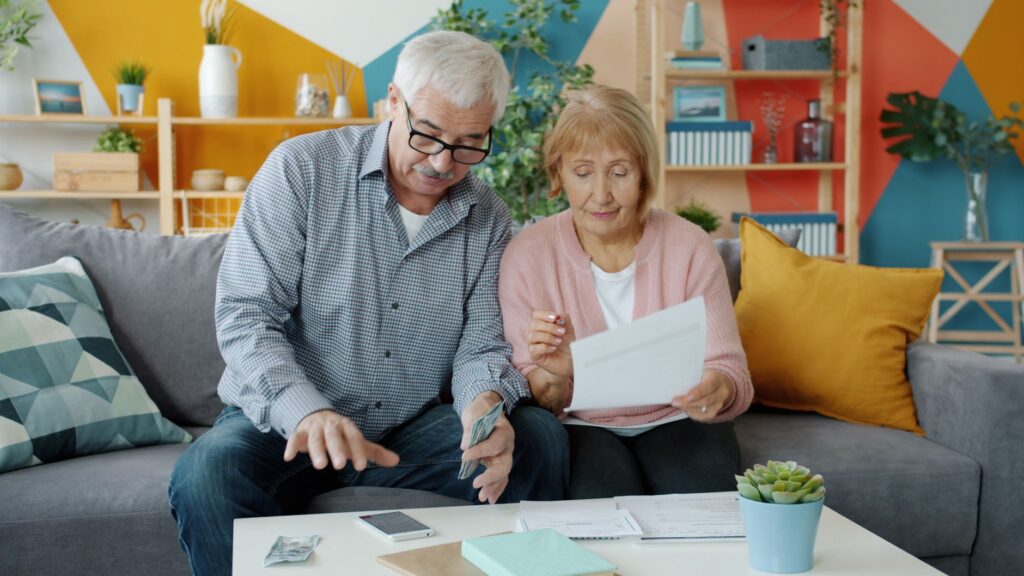
Preparar las finanzas personales para enfrentar imprevistos exige decisiones claras sobre ahorro, deuda, protección y desembolso habitual. Priorizar un fondo de emergencia, simplificar pasivos, verificar coberturas básicas y establecer un plan de reorganización de gastos permite a los hogares resistir caídas de ingresos o gastos extraordinarios sin comprometer su estabilidad.
Prioridades de ahorro y fondo de emergencia
El primer objetivo suele ser contar con un colchón financiero accesible. El fondo de emergencia cubre gastos corrientes y pagos imprescindibles mientras se recupera la situación de ingresos o se define una solución a largo plazo.
Recomendaciones prácticas:
- Definir la cuantía objetivo en función de los gastos básicos del hogar: vivienda, alimentación, suministros y obligaciones financieras.
- Automatizar aportaciones periódicas, aunque sean pequeñas, para construir el fondo sin depender de decisiones puntuales.
- Reservar ese capital en un instrumento líquido y de bajo riesgo que permita disponer del dinero sin penalizaciones.
Mientras se forma el colchón, priorizar la liquidez por encima de la rentabilidad evita tener que vender activos en pérdidas en momentos de tensión.
Gestión de deudas y obligaciones
Las deudas elevan la vulnerabilidad financiera. Por eso, la gestión proactiva de pasivos es otra línea de defensa frente a imprevistos.
Pasos clave:
- Identificar y clasificar las deudas según coste (tipo de interés) y flexibilidad (plazos, penalizaciones por impago).
- Priorizar la cancelación o reducción de las deudas más caras y las que implican riesgo de pérdida de vivienda o ingresos, como hipotecas en situaciones críticas.
- Negociar con entidades financieras condiciones más favorables: carencias temporales, ampliación de plazos o reestructuración de cuotas para adecuarlas al nuevo flujo de caja.
En caso de recibir una oferta de refinanciación, conviene calcular el impacto total en coste y plazo antes de aceptar, evitando soluciones que aumenten excesivamente el pago total a largo plazo.
Seguros básicos y protección ante eventos
Los seguros reducen la probabilidad de que un suceso concreto desestabilice las finanzas. Identificar las coberturas imprescindibles según la situación familiar y patrimonial es una tarea prioritaria.
Coberturas que conviene revisar o contratar:
- Seguro de salud o asistencia sanitaria que evite desembolsos imprevistos elevados.
- Seguro de hogar que cubra daños por siniestros frecuentes y responsabilidad civil.
- Seguro de desempleo privado o renta temporal si la actividad profesional lo permite y el coste es asumible.
- Seguro de vida o de incapacidad cuando la pérdida de ingresos de una persona supone riesgo para la unidad familiar.
Antes de contratar, comparar las exclusiones, periodos de carencia y límites de indemnización. En muchos casos, ampliar una póliza existente sale más rentable que abrir múltiples contratos independientes.
Reorganizar gastos ante una caída de ingresos
Cuando la situación cambia, actuar con rapidez y orden limita el desgaste económico. La reorganización de gastos debe ser práctica y sostenible en el tiempo que dure la contingencia.
Metodología para ajustar el presupuesto:
- Clasificar los gastos en imprescindibles, negociables y prescindibles. Los imprescindibles incluyen vivienda, alimentación y servicios básicos; los negociables son seguros, comunicaciones o suscripciones; los prescindibles abarcan ocio y gastos discrecionales.
- Reducir o suspender gastos prescindibles de forma inmediata y revisar los negociables buscando alternativas más baratas o temporales.
- Reexaminar contratos periódicos: tarifas de suministros, telecomunicaciones, y suscripciones, y plantear cambios que reduzcan la salida de efectivo mensual.
- Planificar pagos grandes: aplazar compras no urgentes y fraccionar pagos cuando sea posible para preservar liquidez.
En la reorganización es importante mantener ciertos gastos que protegen la capacidad de generar ingresos, como la formación profesional o costes relacionados con el trabajo autónomo.
Adicionalmente, documentar los movimientos y actualizar el presupuesto con frecuencia facilita la toma de decisiones y permite detectar rápidamente si son necesarias medidas adicionales, como recurrir a ayudas públicas o renegociar condiciones con proveedores.
La combinación de un fondo de emergencia, una estrategia de reducción de deuda, coberturas de seguro adecuadas y un plan de ajuste de gastos ofrece a los hogares herramientas para afrontar imprevistos sin comprometer su solvencia a medio plazo.
Foto de Vitaly Gariev en Pexels